 Конкурс кейсов
 NR.LIVE
Лента Новостей
Все новости →Покупатели детской одежды ориентируются на баланс цены и качества

время публикации: 19:05 27 августа 2026 года
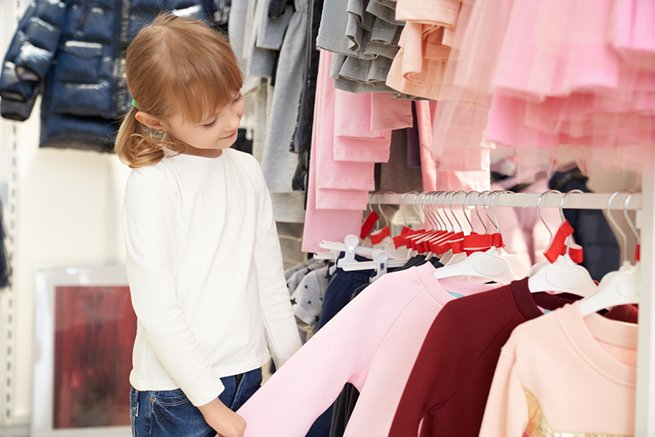
Исследование покупательского поведения в сегменте детской одежды показало, что физическая торговая точка сохраняет высокую значимость — особенно в категории школьной формы.
По
данным ТАСС, аналитический центр Совкомбанка по заказу Национальной системы рассрочек «Халва» изучил предпочтения 600 родителей детей до 12 лет; выборка учитывала реальное распределение этой группы в России, а результаты рассчитаны с учётом статистической погрешности.Анализ выявил, что в детской категории основной спрос сконцентрирован в среднем ценовом сегменте, а аргументы о ликвидности товара на вторичном рынке и рекомендациях выступают скорее вспомогательными факторами при принятии решения о покупке.
В целом по категории детской одежды и обуви распределение каналов покупок остаётся сбалансированным: 31,5% родителей отдают предпочтение онлайн‑покупкам, 24,5% — офлайн‑магазинам, ещё 44% равномерно распределяют покупки между обоими каналами.
При этом школьная форма демонстрирует выраженную специфику: среди родителей детей 7–12 лет 43% чаще приобретают её именно в физических торговых точках. Для сравнения, офлайн‑покупки обуви для длительных прогулок предпочитают 32% родителей, верхней зимней и демисезонной одежды — 29%, праздничной одежды — 27%.
Ценовые предпочтения также подчёркивают особенности категории. В сегменте детской одежды и обуви 72% родителей выбирают средний ценовой сегмент, 18% — дорогой и 10% — недорогой. В случае со школьной формой концентрация на среднем сегменте ещё выше: его выбирают 78% опрошенных, дорогой сегмент — 18%, а недорогой — лишь 5%.
Такая динамика свидетельствует, что конкуренция в категории разворачивается не в низком ценовом сегменте, а в зоне оптимального баланса цены и качества. Родители ориентируются на практичность, комфорт и достаточный срок службы изделий, поэтому для ритейлеров особенно важны предложения с понятной потребительской ценностью — в том числе модели из износостойких материалов, с удобной посадкой и предсказуемым качеством.
Отдельный аспект исследования — отношение к вторичному рынку. Среди родителей детей 7–12 лет опыт перепродажи детских товаров либо планы на неё имеют 56% респондентов, тогда как среди родителей детей до 7 лет этот показатель достигает 71–79%. Вероятно, это связано с более длительным сроком использования вещей школьниками, из‑за чего товары чаще изнашиваются до состояния, затрудняющего дальнейшую реализацию.
Как отмечается в исследовании, для ритейла это означает необходимость смещать коммуникацию с акцента на остаточную стоимость товара на его долговечность. При этом известность бренда и премиальность могут усиливать восприятие ценности продукции на вторичном рынке (так считают 46% и 48% родителей соответственно), однако доплачивать за эти характеристики на этапе покупки готовы лишь 32% и 35%.
Рекомендации также играют ограниченную роль в принятии решения: несмотря на высокий уровень доверия к советам врачей (80%) и близких людей (71%), непосредственно по чьему‑либо совету покупки совершают в среднем только 22% родителей.
Эксперты подчёркивают, что рекомендательный контент эффективнее использовать как инструмент снижения барьеров выбора и повышения доверия, а не как прямой драйвер спроса. Эффективность таких коммуникаций варьируется по категориям: например, одежду и товары для спорта чаще покупают по совету близких, а в сегменте товаров, связанных со здоровьем, определяющее значение имеют рекомендации врачей.
Ещё один значимый вывод — низкая склонность родителей к экспериментам с новыми брендами в базовых детских категориях. За последние месяцы новый бренд детской одежды попробовали лишь 11% опрошенных, а новый бренд продуктов питания — 9%. Триггерами первой покупки в таких случаях чаще становятся желание попробовать новое, просьба ребёнка или уникальные характеристики товара.
Это формирует растущий запрос на ассортиментную дифференциацию: родители всё чаще отмечают дефицит разнообразия на рынке и проявляют интерес к нестандартным решениям — например, к моделям с регулируемым размером или оригинальным дизайном. Для розничных сетей такая динамика открывает возможности для точечного управления товарной матрицей, тестирования новых брендов и вывода на рынок товаров с ярко выраженными потребительскими преимуществами.
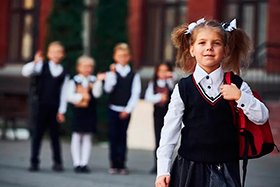
В исследовании подчёркивается, что для ритейлеров в сегменте школьной формы физическая точка по‑прежнему остаётся ключевым каналом конверсии. В предшкольный период решающее значение приобретают удобство примерки, понятная навигация в торговом зале, наличие полного размерного ряда и возможность быстро собрать комплект. При этом digital‑инструменты сохраняют важность на этапе первого контакта с покупателем, знакомства с ассортиментом и предварительного выбора.
***
Больше новостей и возможность поделиться своим мнением в комментариях в наших каналах в Telegram и MAX.
И подписывайтесь на итоговую рассылку самых важных новостей.
New Retail
Читайте также в новостях:
20:45, 07 сентября 2026
19:30, 07 сентября 2026
18:15, 04 сентября 2026
12:50, 31 августа 2026
Самое популярное
-
 Сбои на маркетплейсах заставляют продавцов менять логистику: что происходит с упаковкой
-
 Чужая территория — чужие правила: что теряет оптовый бизнес, торгуя на маркетплейсах в 2026
-
 Анастасия Колчина, FSTOK: «Рынок дозрел: компании увидели, что списание обходится в разы дороже, чем...
-
 Сгоревший товар — не главный убыток: что потеряли продавцы, у которых ничего не сгорело
-
 «Остров» в торговом центре: современный подход привлечения клиентов к бренду