 Конкурс кейсов
 NR.LIVE
Цифровой рубль после 1 сентября: сценарии для ритейла

время публикации: 10:00 28 сентября 2026 года
Цифровой рубль уже на кассах крупнейших сетей. Для покупателя — тот же QR и мгновенное списание. Для бизнеса — вопрос экономики: где инструмент дешевле карты и СБП и какие процессы придётся перестроить. Разбираем сценарии.
 С 1 сентября 2026 года цифровой рубль вышел из пилотного режима и появился на кассах крупнейших сетей. Оплатить им покупку можно в «Магните», X5 и «Ленте», на Ozon, Wildberries и «Яндекс Маркете», при этом за первые 10 дней россияне провели с новой формой рубля чуть больше 50 тысяч операций.
Где цифровой рубль дает бизнесу и покупателю преимущества по сравнению с картами и СБП, объясняет директор по развитию бизнеса финтех-компании Paygine Александр Самсонов.
Что изменилось 1 сентября
За первые 10 дней после запуска россияне открыли 87 тысяч счетов цифрового рубля и провели больше 50 тысяч операций. Глава Банка России Эльвира Набиуллина уточнила, что многие пока просто тестируют новый инструмент. Масштаб виден в сравнении с пилотом: на 1 июля 2026 года на счетах цифрового рубля лежало 25 млн рублей, а в эксперименте участвовали 3 500 физлиц и 500 юрлиц.
Розница подключилась в первые же дни. «Магнит» принимает цифровые рубли в магазинах всех форматов группы, включая «Азбуку вкуса», «Дикси» и «Самбери», X5 и «Лента» запустили оплату во всех регионах присутствия. Ozon, Wildberries и «Яндекс Маркет» добавили новый способ оплаты при оформлении заказа; в Ozon уточнили, что на первом этапе функция работает в тестовом режиме.
Такая синхронность объясняется просто. Обязанность принимать цифровой рубль ввел Федеральный закон от 23.07.2025 № 248-ФЗ, и сроки в нем расписаны по объему бизнеса:
● С 1 сентября 2026 года цифровой рубль обязаны принимать компании с выручкой за 2025 год выше 120 млн рублей, у которых на 1 января 2026 года действовал договор на прием платежей с системно значимым банком.
● С 1 сентября 2027 года порог по выручке снизится до 30 млн рублей.
● С 1 сентября 2028 года требование распространится на остальных продавцов с выручкой свыше 20 млн рублей.
Часть точек под требование не попадает. Магазины с выручкой менее 5 млн рублей в год и торговые точки без доступа к интернету освобождены от обязанности. Для покупателей использование цифрового рубля остается добровольным, и число открытых счетов зависит от того, найдут ли люди в нем практическую пользу.
Как это устроено на кассе
Кошелек цифрового рубля хранится на платформе Банка России, а доступ к нему открывает приложение подключенного банка: отдельного сервиса регулятора нет, при смене банка новый счет не нужен. Один цифровой рубль равен одному наличному и одному безналичному.
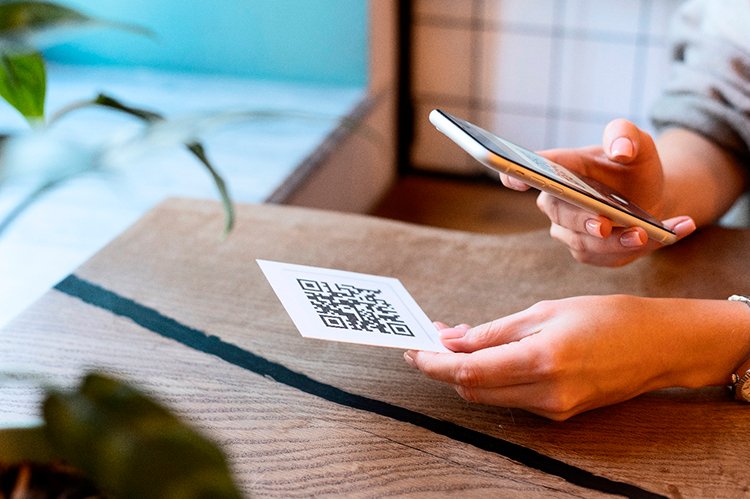
Для магазина сценарий почти повторяет СБП. Покупатель сканирует универсальный QR-код на кассе и выбирает цифровой рубль из списка способов оплаты, а точке, которая уже принимает СБП, дополнительное оборудование не требуется. В федеральных сетях QR размещен на NFC-стикере у кассы или встроен в интерфейс касс самообслуживания.
@Freepik (лицензия INV-C-2024-8250540)
Тарифа за подключение нет, но расходы возникают. Небольшой сети предстоит доработать кассовое ПО под универсальный платежный код и перенастроить учетную систему вплоть до новых проводок. У крупных компаний задачи шире: гендиректор «Вивэд» Мария Попова перечисляет интеграцию с ERP и бухгалтерией, права доступа, кибербезопасность, процедуры возврата средств и управление ликвидностью.
Экономика операции
До конца 2026 года бизнес принимает цифровые рубли без комиссии. С 1 января 2027 года прием платежей от физлиц обойдется в 0,3% от суммы, но не более 1500 рублей за операцию, оплата ЖКУ в 0,2% с потолком 10 рублей, перевод между юрлицами в фиксированные 15 рублей. Комиссию платит организация-получатель, а не покупатель.
Выгода зависит от среднего чека. Карточный эквайринг на рынке оценивают в диапазоне от 1,5 до 2,5%, оплату через СБП от 0,4 до 0,7%, при этом Банк России еще в 2021 году ограничил комиссию СБП теми же 1500 рублями за операцию. На платеже в 1 млн рублей карта обойдется в сумму от 15 до 25 тысяч рублей, а цифровой рубль и СБП не больше полутора тысяч.
На повседневных покупках разница с СБП составляет доли процента, а в расчетах между компаниями фиксированные 15 рублей за перевод заметно дешевле процентной комиссии.
Главное отличие цифрового рубля от карты и СБП лежит за пределами кассы. Участники рынка связывают практический эффект с программируемыми платежами и смарт-контрактами: деньги уходят получателю автоматически при наступлении заданных условий, например после поставки товара или подписания акта.
В обычной сделке перевод остается отдельным действием, которое кто-то должен инициировать. Смарт-контракт связывает платеж с самим событием, а платформа работает круглосуточно и не зависит от операционного дня банка.
Для ритейла это создает несколько сценариев:
● Поэтапные расчеты с поставщиками. Привязка денег к этапу снижает потребность в ручной проверке.
● Оплата по факту доставки. Платеж проходит после подтверждения приемки, сокращая число операций между договором, учетной системой и фактическим исполнением.
● Выплаты продавцам на маркетплейсе. Расчеты с партнерами площадки запускаются после подтверждения получения заказа.
● Промо с целевым назначением. Механика работает там, где важны прозрачность движения денег и контроль целевого использования.
Готовых коммерческих решений пока немного, часть механизмов смарт-контрактов еще разрабатывается. Банк России тестирует их вместе с регионами при выдаче субсидий и других мер господдержки.
@Freepik (лицензия INV-C-2024-8250540)
Что меняется на стороне покупателя
Все операции с цифровым рублем для граждан бесплатны: переводы, оплата, пополнение кошелька с банковского счета. С 1 января 2026 года его без ограничений применяют по расходам федерального бюджета, региональные и местные бюджеты подключатся с середины 2027 года. Счет без согласия человека не откроют, принудительного перевода зарплат, пенсий и пособий закон не предусматривает.
Интерес к инструменту осторожный. По августовскому опросу ВТБ, попробовать цифровой рубль готовы 62% россиян, но сразу открыть счет собираются 27%, а 34% подождут, пока встретят такой способ оплаты в магазинах. Чаще всего его планируют использовать для покупок, налогов и штрафов (44%), получения госвыплат (41%) и переводов между людьми (39%). Похожую картину дает исследование «Выберу.ру»: полностью доверяют расчетам 18%, скорее доверяют 44%, а 71% считают принципиальной интеграцию в привычные банковские сервисы.
На кассе покупатель разницы почти не заметит: тот же QR, тот же чек, мгновенное списание. Она проявится там, где продавец перестроит процессы под условные платежи. Когда сеть или площадка свяжет возврат средств, выплату по лояльности или адресную поддержку с подтвержденным событием, деньги придут без обращения в поддержку и ручной проверки. Пока такие механики тестируются, и покупатель выигрывает на бесплатности операций и выплатах из бюджета напрямую на кошелек.
Что сдерживает массовое использование
Цифровой рубль задуман для платежей. На остаток не начисляют проценты, за оплату не дают кэшбэк, офлайн-режим запланирован, но еще не запущен. Пополнить кошелек с банковского счета можно не более чем на 300 тысяч рублей в месяц, при этом на траты и переводы лимитов нет. Снять цифровые рубли в банкомате не получится, зато вернуть на обычный счет разрешено в любой момент без ограничений.
Отсюда простое разделение. Повседневные покупки с кэшбэком, накопления на вкладе и наличные там, где нет связи, останутся в привычных формах. Цифровой рубль выигрывает в сложных расчетах: крупный чек, цепочка этапов, целевое назначение денег, выплаты из бюджета, переводы между компаниями по фиксированному тарифу.
Для бизнеса барьеры лежат в организации, а не в технологии. Предприниматели не видят явных стимулов, кроме экономии на эквайринге, а расходы на доработку ПО без понятной отдачи их не устраивают. Индивидуальные предприниматели открывают счет, но принимать на него оплату пока не могут, сроки Банк России не назвал. Часть владельцев iPhone пользуется только веб-версиями банков: обновленные приложения с поддержкой цифрового рубля не проходят в App Store.
Масштабирование на рынке связывают с появлением понятных сценариев, где инструмент дает компании измеримую выгоду. Пока их мало, цифровой рубль остается рядом с картой и СБП еще одним пунктом в списке способов оплаты.
@Freepik (лицензия INV-C-2024-8250540)
Что делать ритейлу
Первый этап требует легких технических работ: подключить прием, обновить кассу, предупредить кассиров. А вот в чем конкретная польза для бизнеса, если расчеты перевести в цифровой рубль.
1. Расчеты с поставщиками. Фиксированные 15 рублей за перевод между юрлицами заменяют процент от суммы, а привязка платежа к приемке снимает часть ручных сверок между закупкой и бухгалтерией.
2. Крупный чек. Мебель, техника, ювелирные изделия, услуги с предоплатой: на чеке от 500 тысяч рублей комиссия упирается в потолок 1500 рублей, тогда как по карте с такой суммы уходит от 7,5 до 12,5 тысячи. Для сетей, которые принимают крупные платежи картами, перевод покупателя на цифровой рубль дает прямую экономию на эквайринге.
3. Выплаты партнерам и продавцам. Расчеты с селлерами, франчайзи и подрядчиками запускаются автоматически после подтверждения события, без заявок и ожидания операционного дня банка.
4. Возвраты и адресные промо. Деньги возвращаются покупателю по факту оформления возврата, а средства с целевым назначением тратятся только на оговоренные категории.
Читайте также: Что учитывать при выборе эквайринга: инструкция для бизнеса
Подготовка к этим сценариям начинается с учетного контура: планом счетов, правами доступа, регламентом возвратов и связкой с ERP придется заняться до того, как появятся готовые коммерческие решения для смарт-контрактов. Компании, которые сделают это в льготный период до конца 2026 года, встретят январские тарифы с работающими процессами, а не с планом внедрения.
Покупатель увидит результат с другой стороны: деньги за возврат уходят сами, как только магазин принял товар, выплата по лояльности не требует заявления, условия акции выполняются автоматически. Пока цифровой рубль для него бесплатный способ платить и получать деньги от государства, а для сети с выручкой выше 120 млн рублей строчка в списке способов оплаты, за которой стоит целая инфраструктура.
Александр Самсонов,
директор по развитию бизнеса финтех-компании Paygine.
Для NEW RETAIL
0
Читайте также
Последние новости
Самое популярное
-
 Электронная коммерция через 5 лет: что будет с маркетплейсами, продавцами и покупателями
-
 Стратегия выживания селлеров в 2026 году: как построить независимый канал продаж вне маркетплейсов
-
 Корпоративные подарки со смыслом: почему бизнес выбирает книги вместо мерча
-
 Запасы, ритейл и доверие: почему цифровизация планирования в FMCG работает не всегда, и как это испр...
-
 Льготы для ритейла: почему готовая еда из магазина может усилить давление на сервисы доставки