 Конкурс кейсов
 NR.LIVE
Лента Новостей
Все новости →Суммарный прирост оборота российских брендов шампуней в 2024 году превысил 41%


время публикации: 18:40 16 апреля 2025 года
Изображение от Freepik
Несмотря на общий рост оборота, средняя цена флакона шампуня в 2024 году выросла лишь на 4,7% — почти вдвое меньше официальной инфляции. Это подтверждает высокую конкуренцию в категории: производители и дистрибьюторы стремятся сдерживать цены, компенсируя потребителю рост издержек. Дополнительное влияние оказывает активность небольших российских компаний, выходящих на полки крупных сетей с ценовыми преимуществами.
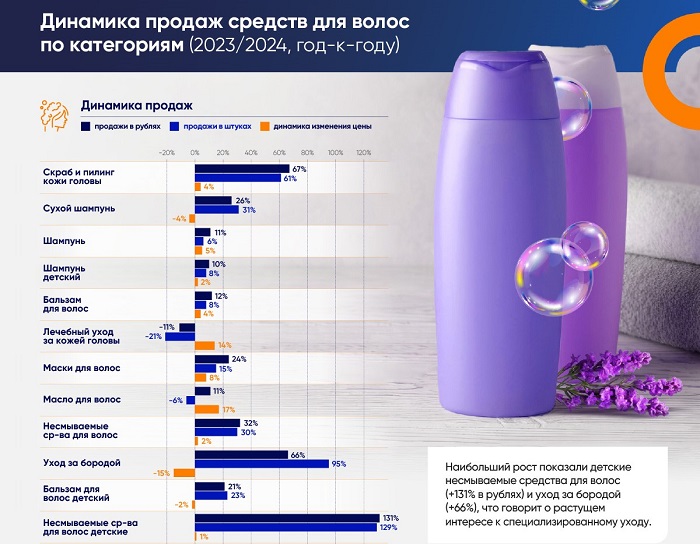
Шампуни остаются ключевым товаром в сегменте, обеспечивая 68,6% выручки. Далее следуют бальзамы (17,2%) и маски (3,8%). На несмываемые средства приходится 4%, а остальные продукты категории занимают лишь 6% оборота.
Центральный федеральный округ сохраняет лидерство по объемам продаж — 33,9% от общего оборота. Приволжский округ на втором месте с долей в 20,4%. При этом темпы прироста в этих округах ниже среднероссийских, что указывает на насыщенность рынка и ограниченный потенциал экспансии. Существенный прирост также показал Северо-Кавказский округ (+22,9%), что при низкой стартовой базе отражает формирующийся спрос в регионах с ограниченным предложением и низким доходом населения.

В среднем один житель России в 2024 году потратил на категорию средств ухода за волосами 373 рубля, что эквивалентно 1,37 единицы продукции. Самое высокое потребление зафиксировано в Южном ФО — 465 рублей на человека.
Основной объем продаж категории (76%) приходится на магазины у дома. Это подчеркивает повседневный, обиходный характер потребления. Минимаркеты также продемонстрировали наибольший прирост продаж — +16,6% в рублях. Вторую позицию удерживают гипермаркеты (20%), однако здесь зафиксировано снижение продаж в штуках на 2,8%, что может быть связано с закрытием точек ряда западных ритейлеров.

Супермаркеты обеспечивают стабильные 4% продаж и умеренный прирост. Интернет-магазины, входящие в структуры розничных сетей, остаются на периферии сегмента — их доля не превышает 1%. Это связано с конкуренцией со стороны маркетплейсов, не вошедших в рассматриваемый пул.
По уровню цен минимаркеты формируют рыночную планку. В гипермаркетах шампуни продаются в среднем на 2,9% дороже, в супермаркетах — на 10,6%. В интернет-магазинах — на 3,3% дешевле, чем в магазинах у дома.
Наиболее весомую долю оборота — более 50% — формируют бренды ранга AA (более 1 млрд рублей в год), входящие в портфели международных компаний. Однако рост этих брендов замедляется: +8,7% в рублях и +4,4% в штуках. В то же время бренды ранга AB (0,5–1 млрд рублей), представленные исключительно российскими производителями, демонстрируют высокую динамику — +29,9% в рублях и +16,6% в штуках.

Наиболее заметную активность проявляют бренды рангов B, C и D, обеспечивающие прирост от 32% до 165% в рублях. Особо стоит отметить D-сегмент: при минимальной доле (0,1%) он показывает рекордный рост и конкурентную цену — на 39% ниже средней по рынку.
Бренды ранга Z, напротив, теряют позиции: их доля сократилась с 2,5% до 0,8%, а падение оборота составило более 60%.

Анализ страновой принадлежности брендов подтверждает укрепление позиций российских производителей. В сегментах AB, B, C и D доля отечественных брендов варьируется от 59% до почти 100%. Это отражает адаптацию к новым условиям и успешную работу локальных игроков по расширению присутствия в розничных сетях. Суммарный прирост оборота российских брендов в 2024 году составил не менее 41,4%.
По данным Gradus Retail Index, рынок средств ухода за волосами и кожей головы остается одним из наиболее устойчивых сегментов непродовольственного ритейла. В 2024 году оборот категории шампуней, рассматриваемый в разрезе крупных федеральных сетей, достиг 54,5 млрд рублей, показав прирост на уровне 13% по сравнению с 2023 годом.
Эксперты отмечают, что рынок шампуней постепенно уходит от универсальных решений. Потребители все чаще выбирают специализированные продукты — от лечебных шампуней до средств для чувствительной или жирной кожи головы. Это формирует спрос на ассортимент с узкой функциональностью, открывая новые возможности для нишевых брендов.Несмотря на общий рост оборота, средняя цена флакона шампуня в 2024 году выросла лишь на 4,7% — почти вдвое меньше официальной инфляции. Это подтверждает высокую конкуренцию в категории: производители и дистрибьюторы стремятся сдерживать цены, компенсируя потребителю рост издержек. Дополнительное влияние оказывает активность небольших российских компаний, выходящих на полки крупных сетей с ценовыми преимуществами.
Шампуни остаются ключевым товаром в сегменте, обеспечивая 68,6% выручки. Далее следуют бальзамы (17,2%) и маски (3,8%). На несмываемые средства приходится 4%, а остальные продукты категории занимают лишь 6% оборота.
Центральный федеральный округ сохраняет лидерство по объемам продаж — 33,9% от общего оборота. Приволжский округ на втором месте с долей в 20,4%. При этом темпы прироста в этих округах ниже среднероссийских, что указывает на насыщенность рынка и ограниченный потенциал экспансии. Существенный прирост также показал Северо-Кавказский округ (+22,9%), что при низкой стартовой базе отражает формирующийся спрос в регионах с ограниченным предложением и низким доходом населения.
В среднем один житель России в 2024 году потратил на категорию средств ухода за волосами 373 рубля, что эквивалентно 1,37 единицы продукции. Самое высокое потребление зафиксировано в Южном ФО — 465 рублей на человека.
Основной объем продаж категории (76%) приходится на магазины у дома. Это подчеркивает повседневный, обиходный характер потребления. Минимаркеты также продемонстрировали наибольший прирост продаж — +16,6% в рублях. Вторую позицию удерживают гипермаркеты (20%), однако здесь зафиксировано снижение продаж в штуках на 2,8%, что может быть связано с закрытием точек ряда западных ритейлеров.
Супермаркеты обеспечивают стабильные 4% продаж и умеренный прирост. Интернет-магазины, входящие в структуры розничных сетей, остаются на периферии сегмента — их доля не превышает 1%. Это связано с конкуренцией со стороны маркетплейсов, не вошедших в рассматриваемый пул.
По уровню цен минимаркеты формируют рыночную планку. В гипермаркетах шампуни продаются в среднем на 2,9% дороже, в супермаркетах — на 10,6%. В интернет-магазинах — на 3,3% дешевле, чем в магазинах у дома.
Наиболее весомую долю оборота — более 50% — формируют бренды ранга AA (более 1 млрд рублей в год), входящие в портфели международных компаний. Однако рост этих брендов замедляется: +8,7% в рублях и +4,4% в штуках. В то же время бренды ранга AB (0,5–1 млрд рублей), представленные исключительно российскими производителями, демонстрируют высокую динамику — +29,9% в рублях и +16,6% в штуках.
Наиболее заметную активность проявляют бренды рангов B, C и D, обеспечивающие прирост от 32% до 165% в рублях. Особо стоит отметить D-сегмент: при минимальной доле (0,1%) он показывает рекордный рост и конкурентную цену — на 39% ниже средней по рынку.
Бренды ранга Z, напротив, теряют позиции: их доля сократилась с 2,5% до 0,8%, а падение оборота составило более 60%.
Анализ страновой принадлежности брендов подтверждает укрепление позиций российских производителей. В сегментах AB, B, C и D доля отечественных брендов варьируется от 59% до почти 100%. Это отражает адаптацию к новым условиям и успешную работу локальных игроков по расширению присутствия в розничных сетях. Суммарный прирост оборота российских брендов в 2024 году составил не менее 41,4%.
Читайте также:
Как упростить введение системы маркировки: опыт продавца маркетплейсов
***
Больше новостей и возможность поделиться своим мнением в комментариях на нашем канале в Telegram.
И подписывайтесь на итоговую рассылку самых важных новостей.
New Retail
Читайте также в новостях:
12:50, 29 октября 2026
11:35, 29 октября 2026
17:25, 28 октября 2026
12:25, 27 октября 2026
Самое популярное
-
 Что атаки на инфраструктуру Яндекса меняют для рынка
-
 Допродажа без давления: срочное предложение более дорогого тарифа чаще приводит к откату, чем к рост...
-
 Импортозамещение ERP без иллюзий: зрелый разбор реальной практики перехода в ритейле
-
 Ажиотаж на FBS может пройти. Как меняется рынок фулфилмента
-
 Готовим рекламу к сезону: с чего начать и какие инструменты выбрать