 Конкурс кейсов
 NR.LIVE
Лента Новостей
Все новости →Fix Price подвёл финансовые итоги — выручка выросла на 9,1%

время публикации: 11:35 29 октября 2026 года
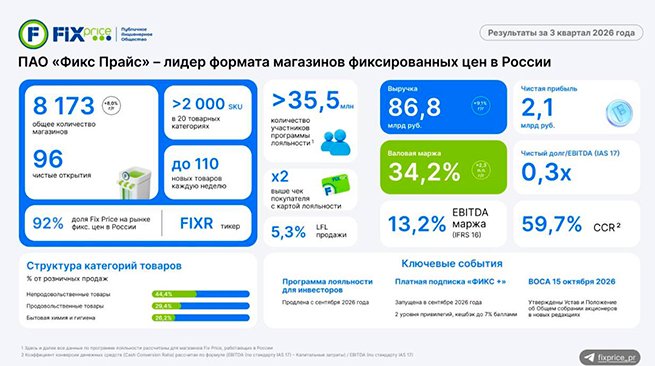
ПАО «Фикс Прайс» представило операционные и финансовые итоги за третий квартал и девять месяцев 2026 года. Несмотря на сдержанный потребительский спрос и высокие инфляционные ожидания, компании удалось укрепить рентабельность бизнеса, а рост сопоставимого среднего чека достиг рекордных за несколько лет значений.
Выручка компании за отчётный период выросла на 9,1% в годовом выражении и составила 86,8 млрд рублей. Динамика сопоставимых продаж (LFL) показала прирост на 5,3% год к году — этот результат обеспечен увеличением среднего чека на 9,0%.Расширение сети продолжилось: за период открыто 96 новых магазинов в чистом выражении, общее количество торговых точек достигло 8 173, что на 8,0% превышает показатель прошлого года. Торговая площадь увеличилась на 22 тыс. кв. м и составила 1 771 тыс. кв. м (рост на 8,2% год к году). В третьем квартале компания вышла на рынок 21 нового населённого пункта.
Программа лояльности демонстрирует активное развитие: число её участников в России достигло 35,5 млн человек, увеличившись на 11,5% в годовом сопоставлении. Доля покупок с использованием карты лояльности поднялась на 3,4 процентных пункта и составила 74,9% от общего объёма розничных продаж.
При этом средний чек клиентов, пользующихся картой, достиг 526 рублей — это вдвое выше показателя покупателей без карты (263 рубля).
В сентябре компания продлила совместную с Т‑Инвестициями программу лояльности для инвесторов, а также запустила платную подписку «ФИКС+», предусматривающую два уровня привилегий и кешбэк до 7%.
В финансовой части отчётности отмечается рост валовой маржи до 34,2%, что на 233 базисных пункта выше уровня прошлого года. Такой результат стал возможен благодаря оптимизации товарной матрицы и улучшению условий закупок.
Скорректированная EBITDA по МСФО (IFRS) 16 достигла 11,6 млрд рублей (прирост на 15,9% год к году), а рентабельность по этому показателю увеличилась на 79 базисных пунктов и составила 13,4%.
По МСФО (IAS) 17 скорректированная EBITDA составила 7,0 млрд рублей — это на 16,5% выше прошлогоднего значения, при рентабельности 8,1% (рост на 51 базисный пункт). Чистая прибыль компании зафиксирована на уровне 2,1 млрд рублей, рентабельность чистой прибыли — 2,5%.
Финансовое положение компании остаётся стабильным: соотношение чистого долга к EBITDA (по IAS 17) на 30 сентября 2026 года составило 0,3x. Капитальные затраты за период достигли 2,8 млрд рублей (3,2% от выручки), основная часть этих средств направлена на развитие и обновление розничной сети, реализацию IT‑проектов и другие стратегические инициативы.
В дальнейшем компания намерена сохранять фокус на повышении операционной эффективности. Ключевыми направлениями останутся сбалансированная экспансия, развитие ассортимента, совершенствование бизнес‑процессов и оптимизация работы действующей сети — всё это призвано обеспечить устойчивый долгосрочный рост бизнеса.
Читайте также: Сколько стоит одно согласование: как измерить цену управленческой бюрократии
***
Больше новостей и возможность поделиться своим мнением в комментариях в наших каналах в Telegram и MAX.
И подписывайтесь на итоговую рассылку самых важных новостей.
New Retail
Читайте также в новостях:
10:45, 11 ноября 2026
17:00, 09 ноября 2026
09:30, 07 ноября 2026
15:20, 06 ноября 2026
Самое популярное
-
 Награда, которой нет: мошенники начали обманывать россиян, маскируясь под маркетплейсы
-
 Устойчивость ритейла всё больше зависит от чужого ИИ
-
 7 ключевых метрик: почему CTR и CPA недостаточно для оценки маркетинга в люксе
-
 Что маркетолог уже может отдать нейросети — и не пожалеть
-
 ТЦ вместо склада: почему логистика маркетплейсов переезжает в город